
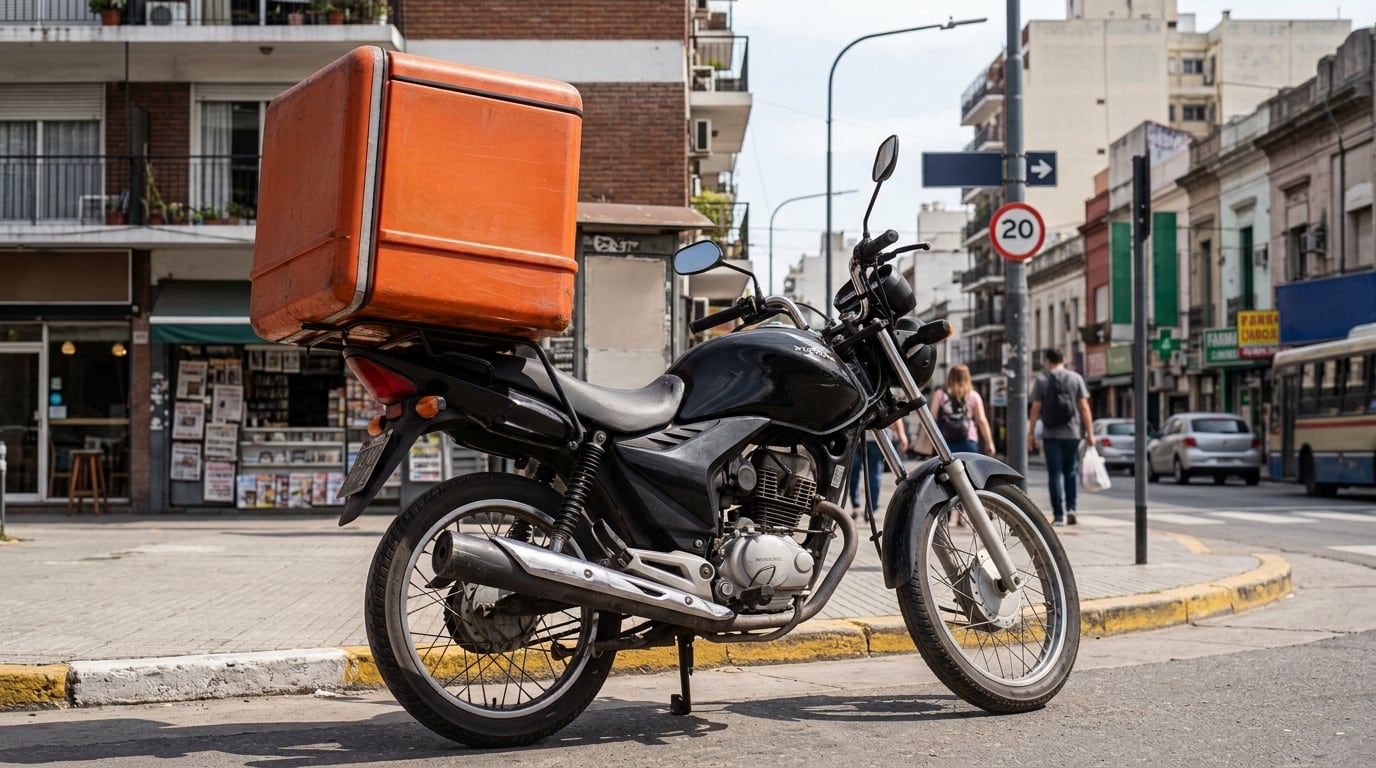
La Cámara Nacional de Apelaciones en lo Comercial resolvió que una compañía de seguros deberá indemnizar a un cliente por el robo de su motocicleta, utilizada para reparto, y pagar el valor actualizado del vehículo, muy por encima de la suma original pactada en la póliza.
El caso comenzó cuando el dueño de una Honda CG 150 Titan, modelo 2013, denunció que el 1 de febrero de 2020, cerca de las 22:30, dos personas armadas lo asaltaron mientras hacía entregas y le robaron la moto. Tras realizar la denuncia penal y notificar a la aseguradora, la empresa no respondió ni abonó la cobertura.
El reclamo y la negativa de la aseguradora
El propietario inició una demanda comercial reclamando $187.200, el valor que estimó para su moto al momento de iniciar la acción. La aseguradora contestó pidiendo el rechazo del reclamo, argumentando que el uso del vehículo para delivery no había sido informado al contratar el seguro y que eso constituía un riesgo no cubierto.
La empresa también alegó que el reclamo estaba prescripto por el plazo anual de la Ley de Seguros, que la documentación presentada era insuficiente y que la suma asegurada en la póliza era de $73.500, muy inferior a lo solicitado.
El fallo de primera instancia y la apelación
La jueza de primera instancia rechazó los argumentos de la aseguradora. Calificó la relación como de consumo, descartó la prescripción y consideró probado tanto el robo como la vigencia del contrato de seguro. Según la magistrada, el silencio de la empresa ante la denuncia del siniestro implicó una aceptación tácita de la cobertura, en línea con la Ley de Seguros.
Además, la jueza introdujo el concepto de “daño mayor”: determinó que la suma asegurada era insuficiente frente al valor real de la moto, afectado por la inflación y la demora en el pago. Por eso, condenó a la aseguradora a pagar $2.420.500, al sumar la suma asegurada y la diferencia con el valor de reposición.
Ambas partes apelaron: el reclamante pidió que se reconociera el valor actualizado y la indemnización por privación de uso, mientras que la aseguradora objetó el rubro “daño mayor”.
La decisión de la Cámara Comercial
La Sala C de la Cámara Comercial confirmó que el contrato de seguro existía, que la moto fue robada y que la aseguradora no cumplió con la cobertura. El tribunal remarcó que el monto asegurado actualizado apenas superaba los 340.000 pesos, mientras que el valor de mercado de una moto similar rondaba entre $3.000.000 y $3.700.000.
La Cámara descartó que la aseguradora pudiera liberarse pagando un monto desactualizado y consideró que el argumento sobre el uso comercial de la moto no excluía la cobertura, ya que la empresa no aportó pruebas suficientes. Ordenó que la indemnización se calcule según el valor que la propia aseguradora aplica para vehículos equivalentes, o el modelo más próximo si ya no se fabrica.
El tribunal fijó una tasa de interés del 6% anual desde la mora y estableció que, si la aseguradora no paga en término, se aplicarán los intereses moratorios del Banco Central. El reclamo por privación de uso fue rechazado por no haberse planteado a tiempo.
La sentencia final obliga a la compañía a pagar el valor actualizado de la moto robada, según su propio criterio para vehículos similares, más los intereses correspondientes.
